一、公司概况与主营业务
吉大正元(股票代码:003029)是一家专注于网络与信息安全软件开发的科技企业。公司主营业务涵盖信息安全产品的研发、生产、销售及服务,主要产品包括电子认证产品、信息安全服务、安全集成等,广泛应用于政府、金融、能源、电信等关键领域。作为国内较早从事信息安全业务的企业之一,吉大正元在电子认证、身份管理、数据安全等方面积累了较为深厚的技术底蕴和客户资源,具备一定的行业先发优势。
二、行业前景与市场空间
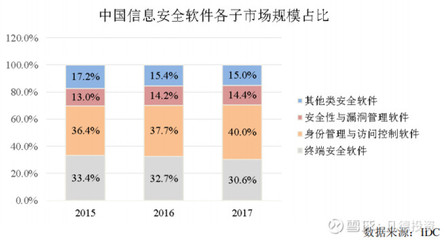
随着数字化转型加速、网络安全法律法规(如《网络安全法》《数据安全法》《个人信息保护法》)相继落地,以及云计算、物联网、工业互联网等新场景的普及,我国网络信息安全市场需求的广度和深度持续提升。根据第三方机构预测,中国网络安全市场未来几年仍将保持两位数增速,尤其电子认证、零信任、数据安全等细分赛道景气度较高。吉大正元所处赛道符合政策导向与产业趋势,长期成长空间较为明确。
三、核心竞争力分析
- 资质与客户壁垒:公司拥有涉密信息系统集成、电子认证服务等多项高等级资质,在党政、金融等领域拥有稳定的客户基础,资质壁垒和客户黏性构成一定护城河。
- 技术与产品体系:公司形成了以电子认证为核心,覆盖身份安全、数据安全、安全服务等较为完整的产品线,具备为大型客户提供整体解决方案的能力。
- 品牌与行业经验:深耕信息安全行业多年,参与多项国家标准制定,品牌认知度和行业经验是其重要软实力。
四、财务数据与经营表现
根据招股说明书,吉大正元近几年营业收入保持总体增长,但盈利能力存在一定波动。公司毛利率处于行业较高水平,反映软件产品附加值较高;不过,由于客户以政府及大型企业为主,回款周期较长,应收账款规模较大,经营性现金流表现可能出现阶段性压力。公司研发投入占营收比例较高,有利于技术迭代,但短期内也在一定程度上影响利润释放。整体来看,公司具备较好的成长性,但盈利质量和现金流管理需持续观察。
五、风险因素提示
- 行业竞争加剧风险:网络安全赛道参与者众多,包括大型综合IT厂商和专业安全厂商,市场竞争趋于激烈,可能对公司市场份额和毛利率造成压力。
- 客户集中与回款风险:公司收入对政府、金融等行业大客户依赖度较高,项目验收和回款周期长,若宏观环境或客户预算变化,可能影响业绩稳定性。
- 技术迭代与人才流失风险:信息安全技术更新快,若公司不能持续跟进新技术(如零信任、云原生安全等)或核心技术人员流失,可能削弱竞争力。
- 政策与合规风险:行业受政策监管影响较大,若相关法规或标准发生变化,可能对业务开展提出新的要求。
- 新股炒作风险:作为新股,上市初期股价可能受市场情绪影响出现较大波动,投资者需注意估值与基本面的匹配度。
六、投资建议与
吉大正元处于政策鼓励、需求明确的信息安全赛道,具备一定的技术积累和客户资源,长期发展逻辑清晰。但考虑到行业竞争、客户回款及盈利波动等因素,公司短期业绩弹性可能有限。对于投资者而言,建议关注公司上市后募投项目进展、研发成果转化及现金流改善情况,结合新股定价与行业估值水平理性判断,避免盲目追高。新股投资需兼顾成长性与风险承受能力,审慎决策。
(注:以上分析基于公开信息整理,不构成具体投资建议,股市有风险,投资需谨慎。)